
Семейная ипотека вновь изменится
15 сентября 2026
Семейная ипотека вновь изменится
Изменения условий семейной ипотеки, которые должны были вступить в силу 1 июля, но были отложены, все же грозятся ввести с 1 октября. Какие новшества планируются и чем это обернется для заемщиков – разложили по полочкам.
Программа семейной ипотеки начала действовать в 2018 году и была рассчитана на 5 лет, однако многократно продлевалась. Главная задача льготного кредитования — стимулирование рождаемости и повышение доступности жилья для молодых семей. В свою очередь, это сильно повлияло на рынок недвижимости в целом и на сегмент новостроек в частности, существенно увеличив темпы строительства.
В результате федеральные власти, начиная с 2021 года, неоднократно пересматривали условия программы с тем, чтобы снизить это влияние.
Довольно серьезное ужесточение условий обсуждалось еще в конце прошлого года. Оно объясняется намерением сделать программу более адресной, то есть перейти от массовой поддержки к точечной помощи тем, кто в ней действительно нуждается. Вступление в силу новых условий ожидалось с 1 июля, но Минфин РФ перенес принятие решения по их пересмотру на октябрь. Вице-премьер Марат Хуснуллин объяснил это необходимостью «принять очень взвешенное решение» и дать время гражданам, застройщикам и банкам подготовиться к переменам. «Наша задача — повысить адресность поддержки и оказать положительный эффект на демографию», — приводил слова зампреда правительства в «РБК Недвижимости».
Однако ряд изменений вступил в силу еще 1 февраля.
Что уже изменилось с 1 февраля 2026 года:
«Одна семья — один льготный кредит» — семья может оформить только один льготный ипотечный кредит.
Оба супруга обязаны быть созаемщиками по единому договору.
Обязательная регистрация — заемщик должен быть зарегистрирован вместе с ребенком, дающим право на программу, что закрыло так называемые «донорские схемы» приобретения жилья.
Эти изменения закрыли старую схему, когда льготу оформлял один родитель, а второй оставался «чистым» для следующего льготного кредита.
Как пишет Домклик, официально новые правила пока не утверждены, но уже сейчас имеет смысл говорить о ключевых параметрах, которые находятся в проработке. Основной фактор пересмотра программы соответствует ранее озвученной позиции Минстроя РФ: программа должна в большей степени стимулировать увеличение числа детей в семье.
Что ожидается с 1 октября 2026 года
Дифференциация ставок по числу детей
Количество детей
Предполагаемая ставка
1 ребенок
12%
2 детей
10%
3 детей
8%
4 детей
6%
5 и более детей
4%
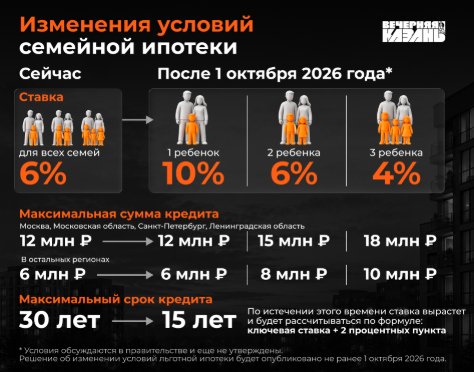
Вместо единой ставки 6% власти готовят дифференцированную модель, где процент зависит от количества детей в семье и региона. Для Москвы, Санкт-Петербурга, Московской и Ленинградской областей обсуждается следующая шкала:
Для остальных регионов ставки будут на 2 процентных пункта ниже.
По данным rtvi.com, есть и исключение. Если семья вносит не менее 50% стоимости жилья в качестве первоначального взноса, ставка остается на уровне 6% независимо от региона и числа детей.
Последствия для семейного бюджета — платеж по ипотеке для семьи с одним ребенком может вырасти более чем на 40%. Например, на кредит в 6 млн руб. на 25 лет ежемесячный платеж при 6% составляет около 38,7 тыс. руб., а при 10% — уже 54,5 тыс. руб.
Срок действия льготной ставки ограничат 15 годами
Самый существенный риск для заемщиков: льготная ставка будет действовать только первые 15 лет после оформления кредита. Согласно опубликованному проекту правок, по истечении этого срока ставка будет пересчитана по формуле «ключевая ставка + 2 процентных пункта».
Если через 15 лет ключевая ставка будет на уровне 7,5–8%, платеж заемщика вырастет с 6% до 9,5–10% годовых.
Как отмечают эксперты, с одной стороны, это снизит расходы бюджета на субсидирование. Но для заемщика это изменит решительно всю экономику: во-первых, сумма, которую банки смогут одобрить, вероятнее всего будет существенно ниже, чем сейчас; во-вторых, финансовая нагрузка существенно вырастит при пересчете остатка долга по рыночной ставке.
Увеличение лимитов для многодетных
Обсуждается привязка максимальной суммы кредита к числу детей и региону:
Регион 1 ребенок 2 детей 3+ детей
Москва, СПб, МО, ЛО
до 12 млн
до 15 млн
до 18 млн
Остальные регионы
до 6 млн
до 8 млн
до 10 млн
Ужесточение требований к заемщикам
По данным портала finuslugi.ru, если семья не оформит регистрацию в купленной квартире в течение 271 дня после выдачи кредита, банк получит право поднять ставку до уровня «ключевая + 3–3,5%». Эти условия, отмечают собеседники издания, коснуться семей, которые планируют покупку в новостройках или строительство дома.
Введение минимальной площади жилья
Эксперты полагают, что этот параметр будет не ниже 35 кв. м. Объясняется эта мера тем, что государственная поддержка должна использовалась именно для улучшения жилищных условий семей, а не для покупки малогабаритных объектов.
Какие условия по семейной ипотеке действуют сейчас
ставка — 6% годовых для всех регионов России;
срок действия программы — до 31 декабря 2030 года;
первоначальный взнос по программе — от 20% стоимости квартиры;
максимальная сумма кредита — в Москве, Московской области, Санкт-Петербурге и Ленинградской области — 12 млн руб., а в других регионах — 6 млн руб.
Что делать сейчас
После 1 октября семьи с одним ребенком могут столкнуться со ставкой 10–12% и льготным периодом всего 15 лет. Поэтому, если вы планировали улучшить жилищные условия, на ожидание времени больше не остается.
Не откладывайте решение — условия меняются уже в октябре!
Изменения условий семейной ипотеки, которые должны были вступить в силу 1 июля, но были отложены, все же грозятся ввести с 1 октября. Какие новшества планируются и чем это обернется для заемщиков – разложили по полочкам.
Программа семейной ипотеки начала действовать в 2018 году и была рассчитана на 5 лет, однако многократно продлевалась. Главная задача льготного кредитования — стимулирование рождаемости и повышение доступности жилья для молодых семей. В свою очередь, это сильно повлияло на рынок недвижимости в целом и на сегмент новостроек в частности, существенно увеличив темпы строительства.
В результате федеральные власти, начиная с 2021 года, неоднократно пересматривали условия программы с тем, чтобы снизить это влияние.
Довольно серьезное ужесточение условий обсуждалось еще в конце прошлого года. Оно объясняется намерением сделать программу более адресной, то есть перейти от массовой поддержки к точечной помощи тем, кто в ней действительно нуждается. Вступление в силу новых условий ожидалось с 1 июля, но Минфин РФ перенес принятие решения по их пересмотру на октябрь. Вице-премьер Марат Хуснуллин объяснил это необходимостью «принять очень взвешенное решение» и дать время гражданам, застройщикам и банкам подготовиться к переменам. «Наша задача — повысить адресность поддержки и оказать положительный эффект на демографию», — приводил слова зампреда правительства в «РБК Недвижимости».
Однако ряд изменений вступил в силу еще 1 февраля.
Что уже изменилось с 1 февраля 2026 года:
«Одна семья — один льготный кредит» — семья может оформить только один льготный ипотечный кредит.
Оба супруга обязаны быть созаемщиками по единому договору.
Обязательная регистрация — заемщик должен быть зарегистрирован вместе с ребенком, дающим право на программу, что закрыло так называемые «донорские схемы» приобретения жилья.
Эти изменения закрыли старую схему, когда льготу оформлял один родитель, а второй оставался «чистым» для следующего льготного кредита.
Как пишет Домклик, официально новые правила пока не утверждены, но уже сейчас имеет смысл говорить о ключевых параметрах, которые находятся в проработке. Основной фактор пересмотра программы соответствует ранее озвученной позиции Минстроя РФ: программа должна в большей степени стимулировать увеличение числа детей в семье.
Что ожидается с 1 октября 2026 года
Дифференциация ставок по числу детей
Количество детей
Предполагаемая ставка
1 ребенок
12%
2 детей
10%
3 детей
8%
4 детей
6%
5 и более детей
4%
Вместо единой ставки 6% власти готовят дифференцированную модель, где процент зависит от количества детей в семье и региона. Для Москвы, Санкт-Петербурга, Московской и Ленинградской областей обсуждается следующая шкала:
Для остальных регионов ставки будут на 2 процентных пункта ниже.
По данным rtvi.com, есть и исключение. Если семья вносит не менее 50% стоимости жилья в качестве первоначального взноса, ставка остается на уровне 6% независимо от региона и числа детей.
Последствия для семейного бюджета — платеж по ипотеке для семьи с одним ребенком может вырасти более чем на 40%. Например, на кредит в 6 млн руб. на 25 лет ежемесячный платеж при 6% составляет около 38,7 тыс. руб., а при 10% — уже 54,5 тыс. руб.
Срок действия льготной ставки ограничат 15 годами
Самый существенный риск для заемщиков: льготная ставка будет действовать только первые 15 лет после оформления кредита. Согласно опубликованному проекту правок, по истечении этого срока ставка будет пересчитана по формуле «ключевая ставка + 2 процентных пункта».
Если через 15 лет ключевая ставка будет на уровне 7,5–8%, платеж заемщика вырастет с 6% до 9,5–10% годовых.
Как отмечают эксперты, с одной стороны, это снизит расходы бюджета на субсидирование. Но для заемщика это изменит решительно всю экономику: во-первых, сумма, которую банки смогут одобрить, вероятнее всего будет существенно ниже, чем сейчас; во-вторых, финансовая нагрузка существенно вырастит при пересчете остатка долга по рыночной ставке.
Увеличение лимитов для многодетных
Обсуждается привязка максимальной суммы кредита к числу детей и региону:
Регион 1 ребенок 2 детей 3+ детей
Москва, СПб, МО, ЛО
до 12 млн
до 15 млн
до 18 млн
Остальные регионы
до 6 млн
до 8 млн
до 10 млн
Ужесточение требований к заемщикам
По данным портала finuslugi.ru, если семья не оформит регистрацию в купленной квартире в течение 271 дня после выдачи кредита, банк получит право поднять ставку до уровня «ключевая + 3–3,5%». Эти условия, отмечают собеседники издания, коснуться семей, которые планируют покупку в новостройках или строительство дома.
Введение минимальной площади жилья
Эксперты полагают, что этот параметр будет не ниже 35 кв. м. Объясняется эта мера тем, что государственная поддержка должна использовалась именно для улучшения жилищных условий семей, а не для покупки малогабаритных объектов.
Какие условия по семейной ипотеке действуют сейчас
ставка — 6% годовых для всех регионов России;
срок действия программы — до 31 декабря 2030 года;
первоначальный взнос по программе — от 20% стоимости квартиры;
максимальная сумма кредита — в Москве, Московской области, Санкт-Петербурге и Ленинградской области — 12 млн руб., а в других регионах — 6 млн руб.
Что делать сейчас
После 1 октября семьи с одним ребенком могут столкнуться со ставкой 10–12% и льготным периодом всего 15 лет. Поэтому, если вы планировали улучшить жилищные условия, на ожидание времени больше не остается.
Не откладывайте решение — условия меняются уже в октябре!